Dólar Oficial
$1.575
Dólar Blue
$1.600
Dólar Tarjeta
$2.047,50
Euro
€1.708,74
Real
R$268,03
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
ESTADÍSTICAS SOBRE COMPRAS FAMILIARES
El nuevo mapa de las góndolas: el ascenso de las segundas marcas y descuentos frena la fidelidad comercial
La baja en las compras en el volumen por ticket y el protagonismo de las marcas de supermercado reflejan un giro analítico de los hogares, en un escenario donde cerca de la mitad de las ventas se concretan bajo promociones.
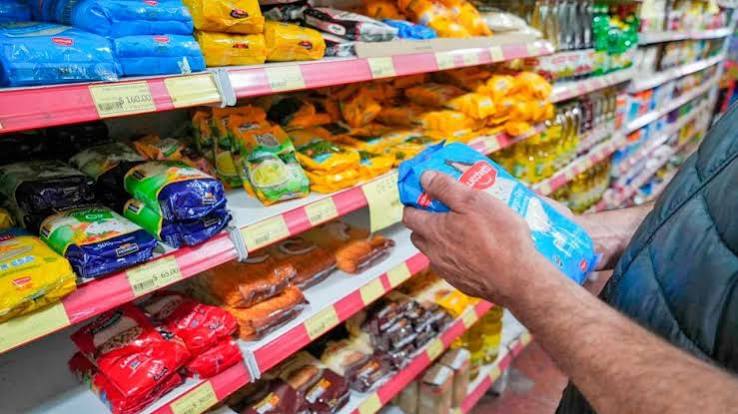
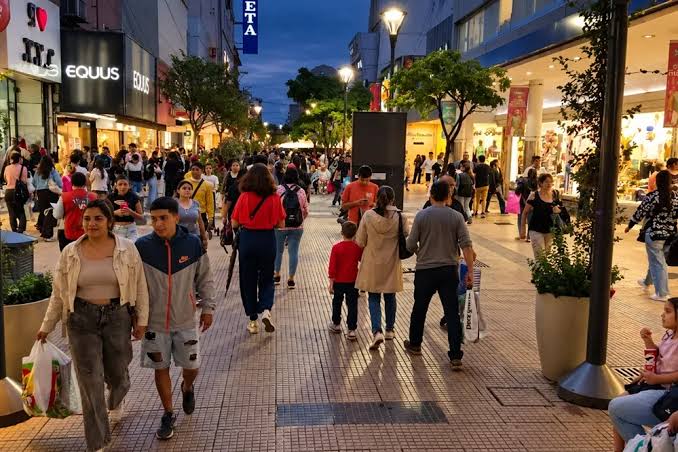
La reconfiguración en las pautas de consumo de las familias argentinas se consolidó mediante un esquema de compra estrictamente defensivo ante la presión sobre el poder adquisitivo. Este comportamiento se evidencia de forma prioritaria en la inclinación masiva hacia las segundas marcas y las líneas propias de las cadenas de supermercados —que ya alcanzan a más del 60% de los hogares en la canasta básica—, acompañada por una reducción en la cantidad de artículos adquiridos en cada visita a los comercios. En este marco, la efectividad de los descuentos permanentes y las promociones adquirió una presencia decisiva en el volumen comercial, representando cerca del 50% de las operaciones totales que se efectúan en los establecimientos de consumo masivo.
La contracción en el nivel de actividad de las grandes superficies quedó ratificada por los registros oficiales del Instituto Nacional de Estadística y Censos (INDEC), que indicaron una caída interanual del 3,7% en las ventas de supermercados durante agosto de 2026, junto con una baja del 0,8% en relación con el mes previo de julio. Respecto del desempeño acumulado del año, la publicación estadística precisa que "el acumulado enero-agosto presenta una disminución de 2,8% respecto a igual período de 2025". En idéntica línea, las mediciones de la consultora privada Scentia estimaron que el retroceso acumulado entre enero y septiembre rozó el 3%, registrando mermas pronunciadas en rubros no esenciales como productos de limpieza del hogar con un 6,4%, artículos de desayuno con un 5,6% e higiene personal con un 3,7%.
Frente a este escenario, las dinámicas de abastecimiento sufrieron una marcada modificación. De acuerdo con un relevamiento de la firma Worldpanel, si bien la frecuencia de visitas a los puntos de venta experimentó un ligero incremento del 1,1%, el volumen llevado en cada transacción disminuyó un 2,5%, confirmando que los consumidores realizan compras más divididas y focalizadas pero recortan la cantidad total de unidades por ticket. A la par de este fenómeno, las instituciones del sector como la Cámara Argentina de Supermercados (CAS) y la Asociación de Supermercados Unidos (ASU) señalaron una aceleración sin precedentes en la colocación de marcas propias en góndola durante 2026, ubicando a estas líneas alternativas en espacios de alta visibilidad.
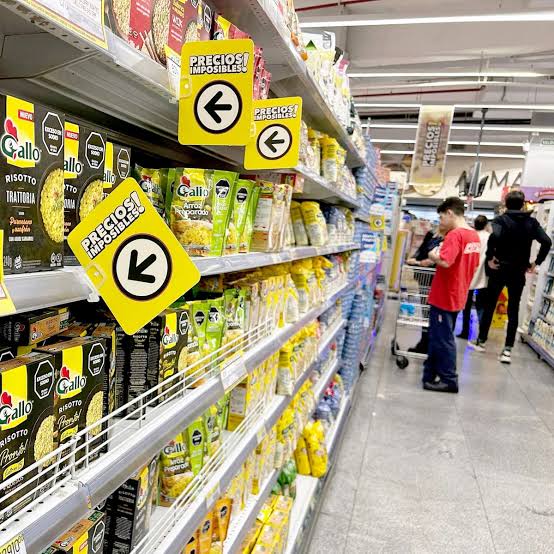
La ponderación del costo financiero desplazó a la lealtad histórica hacia las firmas tradicionales, convirtiendo al valor de venta en el factor determinante en casi el 40% de los actos de compra. Un estudio de la consultora Nielsen IQ indica que la preferencia por segundas marcas y etiquetas privadas en la canasta básica abarca a más de seis de cada diez hogares en el país, superando con holgura el promedio regional de América Latina, que se sitúa en el 41%. Con valores que oscilan entre un 20% y un 40% por debajo de las etiquetas líderes, las opciones económicas pasaron a concentrar entre el 30% y el 40% de la facturación en bienes de alta rotación como leche, yogures, quesos untables, fideos, arroz, harinas, galletitas, aceites y artículos de limpieza.
Para sostener el nivel de transacciones y canalizar los excedentes de inventario, la industria y los canales de distribución volcaron su estrategia hacia promociones continuas como esquemas 2x1, rebajas del 70% en la segunda unidad y la ampliación de empaques familiares de mayor rendimiento, buscando reducir el costo unitario por kilo o litro y adaptar la oferta a un presupuesto familiar caracterizado por la exigencia y el cálculo analítico.

Más de economía